
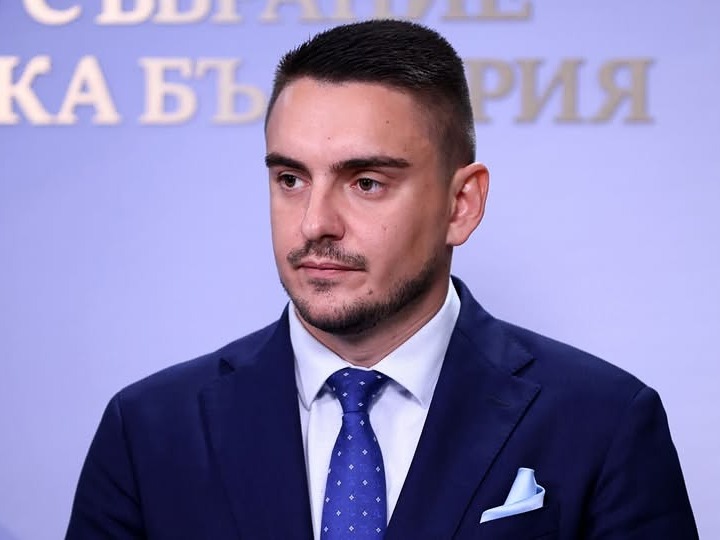
Здравко Марков, народен представител от ПП „Прогресивна България“ предложи в социалните мрежи отговорна заявка за реформи в защита на българските граждани ползващи бързи потребителски кредити.:
„Късаме порочния синджир, който от години се затяга около врата на българина.
Финансовото затруднение не бива да се превръща в присъда за години напред. Когато човек взема кредит, той трябва да знае колко ще върне и да бъде защитен от скрити разходи, непосилно оскъпяване и натиск.
Внасяме промени между първо и второ четене на Закона за потребителския кредит, с които поставяме по-строги изисквания към кредиторите и засилваме защитата на гражданите.
Ние от „Прогресивна България“ настояваме за ясни правила и реална отговорност в сектора на бързите кредити. Основните ни предложения са:
Без осъждани лица в сектора. Забраняваме на лица, осъждани за умишлени престъпления от общ характер, да участват в дейността на сектора, независимо от длъжността им. Изискването обхваща всички служители, за да не може да бъде заобикаляно чрез формално назначаване на друга позиция.
Забрана на франчайз модела. Прекратяваме възможността други оператори да отпускат бързи кредити под чужда регистрация и търговска марка чрез франчайз схеми. Отговорността за кредитната дейност трябва да бъде ясна и проследима.
Без скрити такси и комисиони. Ограничаваме възможностите реалната цена на кредита да се прикрива зад „допълнителни услуги“, платени гаранции и такси за експресно одобрение. Човек трябва да знае още при подписването какво ще дължи.
Защита срещу натрупването на дълг. Предлагаме ограничения срещу заобикалянето на законовите тавани чрез последователно рефинансиране, раздробяване на кредита и използване на свързани дружества. Затруднението да погасиш един заем не бива да се превръща в безкрайна поредица от нови задължения.
Превенция на вредите от хазарта и импулсивното кредитиране. Ограничаваме сключването и окончателното одобряване на нови дистанционни кредити между 22:00 и 08:00 часа. Предлагаме и регистър за доброволно самоограничаване от определени кредитни продукти, който да помогне на хората да прекъснат цикъла на импулсивното задлъжняване.
По-висок капитал и финансова отговорност. Увеличаваме изискването за собствен капитал от 500 хиляди на 2 милиона евро. Който иска да кредитира, трябва да има финансовата устойчивост да носи отговорност за тази дейност.
Реални санкции за нарушителите. Предвиждаме санкции, обвързани с оборота, при продължаващо използване на неравноправни клаузи въпреки влезли в сила актове. При последователни нарушения да може да се стигне и до заличаване от регистъра на БНБ. Нарушаването на правилата не трябва да бъде изгодно.
Защита от тормоз при събиране на задължения. Забраняваме заплахите, унижението и натиска чрез работодатели, съседи и близки. Ограничаваме обажданията и посещенията и даваме право на потребителя да изисква комуникацията да се води само писмено.
Финансовото затруднение не отнема достойнството и правата на човека. Наша отговорност е законът да ги защитава, а институциите да осигуряват спазването му.”

Leave a Reply